
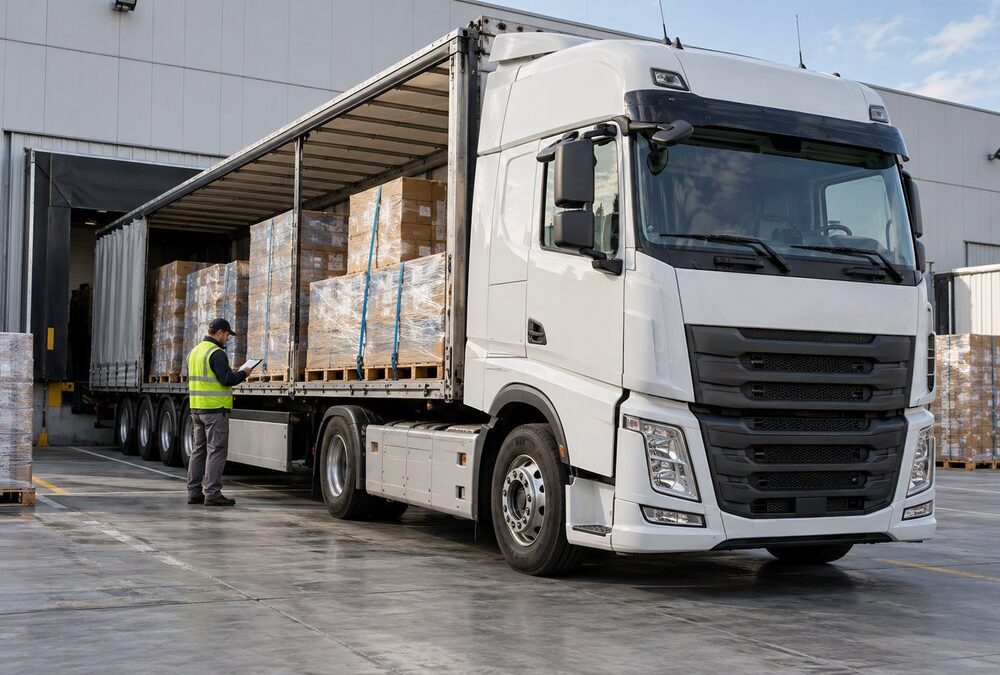
Una mercancía puede pasar por fábricas, almacenes, carreteras, puertos y varios operadores antes de llegar a destino. Cada fase implica una exposición económica que conviene identificar antes de asumir que “el transporte ya está asegurado”.
Un seguro de transporte de mercancías sirve para proteger el interés económico sobre los bienes transportados frente a daños o pérdidas que estén cubiertos por la póliza. Su alcance no es idéntico en todos los contratos y no debe confundirse con la responsabilidad del transportista, que responde a un régimen jurídico distinto.
Qué es un seguro de transporte de mercancías
El seguro de transporte protege bienes durante su desplazamiento dentro de los límites establecidos en la póliza. En el transporte terrestre, la Ley 50/1980, de Contrato de Seguro define esta modalidad como aquella en la que el asegurador indemniza, dentro de los límites legales y contractuales, los daños materiales que puedan sufrir las mercancías porteadas, el medio utilizado u otros objetos asegurados.
Esto significa que no existe una cobertura universal aplicable de la misma forma a cualquier envío. La protección depende de cuestiones como el tipo de mercancía, los riesgos asegurados, el trayecto, el medio de transporte, el valor declarado, los límites, las exclusiones y las condiciones particulares de la póliza.
Para qué sirve un seguro de transporte de mercancías
Su función principal es reducir el impacto económico que puede provocar una incidencia sobre la carga durante el transporte.
Pensemos en una empresa que envía maquinaria a un cliente. Aunque el porteador pueda responder si la mercancía se pierde o se avería por una causa que le sea imputable, su responsabilidad puede estar sometida a límites legales o contractuales. El valor económico que la empresa necesita proteger y la cuantía que finalmente pueda exigirse al transportista no tienen por qué coincidir.
Por eso, un seguro de mercancías puede ser especialmente relevante cuando:
- El valor de los bienes transportados es elevado
- Se realizan expediciones frecuentes
- Existen rutas internacionales o varios medios de transporte
- La carga es frágil, perecedera, refrigerada, peligrosa o requiere condiciones específicas
- Una pérdida parcial o total tendría un impacto relevante en tesorería o en la continuidad de la operación
- La empresa quiere evitar depender únicamente de una reclamación de responsabilidad frente a un tercero
No se trata simplemente de “asegurar un camión”. Se trata de determinar qué interés económico necesita protección durante el trayecto.
Qué puede cubrir un seguro de mercancías
Las coberturas dependen siempre de la póliza contratada. No obstante, según la modalidad y las condiciones pactadas, pueden contemplarse riesgos relacionados con daños materiales o pérdida de la mercancía durante su transporte.
Entre las situaciones que pueden formar parte de una póliza, si han sido expresamente cubiertas, encontramos:
- Daños derivados de un accidente del medio de transporte
- Incendio o explosión
- Robo o sustracción en las condiciones previstas en el contrato
- Roturas, golpes o deterioros accidentales
- Daños durante operaciones de carga o descarga cuando la póliza los incluya
- Daños ligados a determinadas condiciones de temperatura en mercancías que requieren transporte controlado
- Incidencias durante almacenamientos intermedios cuando formen parte del riesgo asegurado
La Ley de Contrato de Seguro establece, para el transporte terrestre y salvo pacto expreso en contrario, que la cobertura comienza cuando la mercancía se entrega al porteador en el punto de partida y termina con su entrega al destinatario. También permite ampliar expresamente la protección para abarcar el trayecto desde el almacén del cargador hasta el almacén del destinatario.
Por tanto, antes de contratar no basta con preguntar “¿cubre el transporte?”. Conviene comprobar desde qué momento hasta qué momento, ante qué riesgos y con qué condiciones se activa la cobertura.
Seguro de mercancías y responsabilidad civil del transportista: no son lo mismo
Esta es una de las diferencias más importantes para una empresa que contrata transporte.
| Seguro de mercancías | Responsabilidad del transportista |
|---|---|
| Protege el interés económico sobre la carga según la póliza | Responde de los daños por los que el porteador sea jurídicamente responsable |
| Su cobertura depende del contrato de seguro | Su alcance depende de la normativa y del contrato de transporte |
| Puede diseñarse atendiendo al valor y características de la mercancía | La indemnización puede estar sometida a límites legales |
| No exige necesariamente demostrar responsabilidad del transportista en los mismos términos | Requiere analizar si el porteador responde por la pérdida, avería o retraso |
En transporte terrestre nacional, la Ley 15/2009, del contrato de transporte terrestre de mercancías, establece que el porteador responde, con las excepciones previstas legalmente, de la pérdida total o parcial y de las averías producidas desde la recepción de las mercancías hasta su entrega.
La misma ley fija límites a la indemnización. En caso de pérdida o avería, el límite general no puede exceder de un tercio del IPREM diario por cada kilogramo de peso bruto de mercancía perdida o averiada, salvo que resulte aplicable alguna regla que modifique ese límite, como una declaración de valor, un pacto válido de aumento o los supuestos en los que se pierde el beneficio de limitación.
Por eso, tener un transportista responsable de la carga no equivale automáticamente a tener asegurado todo su valor económico.
¿Es obligatorio contratar un seguro de transporte de mercancías?
No existe una respuesta única válida para cualquier empresa, mercancía y operación.
El seguro de daños sobre la mercancía no debe confundirse con otros seguros que puedan ser obligatorios, como el seguro de circulación del vehículo, ni con las obligaciones o responsabilidades que correspondan al transportista.
Tres protecciones distintas en un mismo transporte
Qué cubre cada una, quién la necesita y qué no resuelve por sí sola.
-
01Seguro de mercancías
- Qué cubre
- El valor de la carga frente a los daños y pérdidas cubiertos por la póliza.
- Quién lo contrata
- Quien tenga interés en conservar la mercancía: propietario, cargador, comisionista o agencia de transportes.
- Qué lo regula
- La Ley 50/1980, de Contrato de Seguro, y las condiciones de la póliza.
- Qué no resuelve
- No es obligatorio con carácter general ni sustituye la responsabilidad del transportista.
-
02Responsabilidad civil del transportista
- Qué cubre
- Las reclamaciones por pérdida, avería o retraso de las que el porteador sea jurídicamente responsable.
- Quién la necesita
- El transportista o porteador que asume el encargo.
- Qué la regula
- La Ley 15/2009 en transporte terrestre nacional y el contrato de transporte.
- Qué no resuelve
- Con límites legales por kilogramo, no garantiza recuperar todo el valor de la carga.
-
03Seguro obligatorio del vehículo
- Qué cubre
- Los daños a personas y bienes de terceros causados por la circulación del vehículo.
- Quién lo contrata
- El propietario del vehículo.
- Qué lo regula
- El Real Decreto Legislativo 8/2004, sobre responsabilidad civil y seguro en la circulación de vehículos a motor.
- Qué no resuelve
- Su cobertura obligatoria no alcanza los daños en las cosas transportadas en el vehículo.
En una operación concreta, la necesidad de contratar un seguro puede depender de:
- La posición de la empresa dentro del contrato
- La responsabilidad asumida por cada parte
- El medio de transporte
- El ámbito nacional o internacional
- Los contratos comerciales suscritos
- Los Incoterms pactados en compraventas internacionales
- La naturaleza de la mercancía
- Las exigencias de clientes, financiadores u otros participantes de la operación
La Ley de Contrato de Seguro regula el seguro de transporte terrestre y determina quién puede contratarlo, pero eso no significa que exista una obligación general para cualquier propietario de mercancías de suscribir una póliza de daños.
Por ello, la pregunta correcta no es únicamente “¿es obligatorio?”, sino también “¿qué riesgo económico conserva mi empresa si no lo contrata?”.
Quién debería contratar el seguro de transporte
La respuesta depende de quién tenga interés económico sobre la mercancía y de cómo se haya distribuido el riesgo entre las partes.
La posición contractual es determinante. El propietario, fabricante o distribuidor puede querer proteger el valor de la mercancía; el importador o exportador debe revisar cuándo asume el riesgo; el transportista puede necesitar cubrir su responsabilidad; y agencias o transitarios pueden tener intereses asegurables propios según su intervención.
La Ley de Contrato de Seguro permite contratar este seguro no solo al propietario del vehículo o de las mercancías, sino también a comisionistas, agencias de transporte y cualquier persona con interés en la conservación de la mercancía, siempre identificando en la póliza el concepto en que se asegura.
Transporte nacional, internacional y multimodal
Una póliza adecuada debe corresponderse con la operativa real de la empresa.
En transporte nacional conviene revisar la Ley 15/2009, el contrato de transporte y la póliza. En operaciones internacionales pueden intervenir convenios específicos, Incoterms y normas distintas según el medio utilizado.
La Ley 15/2009 define además el transporte multimodal cuando se emplea más de un modo y uno de ellos es terrestre. Para la empresa, lo esencial es comprobar que la póliza acompaña realmente la mercancía durante la ruta prevista y contempla medios, países, transbordos y almacenamientos relevantes.
Qué revisar antes de contratar una póliza
Antes de comparar primas, conviene ordenar la información de la operativa. Estos son algunos de los puntos que permiten dimensionar mejor el riesgo:
| Aspecto | Qué conviene revisar |
|---|---|
| Mercancía | Naturaleza, fragilidad, perecibilidad, valor, embalaje y requisitos especiales |
| Volumen | Número de expediciones, frecuencia y acumulación máxima por envío |
| Rutas | Origen, destino, países de tránsito y puntos de mayor exposición |
| Transporte | Carretera, ferrocarril, marítimo, aéreo o combinación de varios medios |
| Operadores | Quién carga, transporta, almacena, descarga y entrega |
| Contratos | Reparto de responsabilidades entre comprador, vendedor, cargador y transportista |
| Coberturas | Riesgos incluidos, límites, franquicias y exclusiones |
| Vigencia | Inicio y fin de la cobertura y tratamiento de almacenamientos intermedios |
| Siniestros | Procedimiento de comunicación, documentación y gestión de reclamaciones |
El objetivo es evitar que la póliza se diseñe a partir de una descripción demasiado genérica.
Cuándo conviene revisar la protección de tu empresa
Conviene revisar la póliza cuando cambia de forma relevante el volumen de envíos, se incorporan nuevas rutas o países, aumenta el valor habitual de la carga, aparecen mercancías con requisitos especiales, se modifican contratos o se combinan nuevos medios de transporte. También después de un siniestro que revele una posible laguna de protección.
Revisar no significa necesariamente ampliar coberturas, sino comprobar que las garantías, límites y exclusiones siguen respondiendo a la actividad real.
Revisa tu protección de transporte y mercancías
Si tu empresa mueve mercancía de forma habitual, el punto de partida no debería ser buscar una póliza genérica, sino entender cómo funciona la operativa: qué se transporta, qué valor tiene, quién interviene, por dónde circula y qué responsabilidad conserva cada parte.
En Raimand Brokers analizamos volumen de envíos, tipo de mercancía y rutas, y comparamos alternativas de distintas aseguradoras para adaptar la protección al nivel de riesgo de tu empresa.
Nuestro servicio de Seguro de Transportes y Mercancías contempla el análisis de daños a la mercancía, responsabilidad civil del transportista, transportes especiales y operaciones con alcance internacional.
Preguntas frecuentes sobre el seguro de transporte de mercancías
¿El seguro de transporte cubre un robo de mercancía?
Puede cubrirlo, pero no debe darse por supuesto. La protección frente a robo, hurto o sustracción depende de las garantías y condiciones de la póliza, así como de posibles requisitos de seguridad, circunstancias del transporte y exclusiones. Es necesario revisar el contrato concreto antes de afirmar que una pérdida por robo está cubierta.
¿Quién cobra la indemnización de un seguro de mercancías?
Depende de cómo se haya contratado la póliza y de quién figure como asegurado o beneficiario. En una operación pueden intervenir propietario, cargador, comprador, vendedor, transportista u otros operadores. Lo relevante es identificar correctamente quién tiene el interés asegurable y cómo se ha documentado la cobertura.
¿El seguro del camión cubre también la mercancía?
No necesariamente. El seguro obligatorio del vehículo responde a una finalidad distinta y no debe confundirse con una póliza destinada a cubrir daños sobre la mercancía transportada. Tampoco debe confundirse con la responsabilidad contractual del porteador frente al cargador o destinatario.
¿Se puede asegurar un único envío?
Sí. La Ley de Contrato de Seguro contempla que el seguro de transporte terrestre pueda contratarse por viaje o por un tiempo determinado. La modalidad adecuada dependerá de la frecuencia de los envíos, el volumen de la actividad y las condiciones ofrecidas por la aseguradora.
¿Qué cambia si la mercancía viaja al extranjero?
Una operación internacional puede estar sometida a convenios específicos, reglas sobre compraventa internacional, condiciones Incoterms y distintas responsabilidades según el medio utilizado. Por eso conviene revisar tanto el ámbito territorial de la póliza como el momento exacto en el que cada parte asume el riesgo sobre la mercancía.
Fuentes utilizadas
- BOE. Ley 50/1980, de 8 de octubre, de Contrato de Seguro. Texto consolidado. Sección cuarta, seguro de transportes terrestres: artículos 54, 56, 57 y 58.
- BOE. Ley 15/2009, de 11 de noviembre, del contrato de transporte terrestre de mercancías. Texto consolidado. Artículos 47, 57 y 67.
- BOE. Real Decreto Legislativo 8/2004, de 29 de octubre, por el que se aprueba el texto refundido de la Ley sobre responsabilidad civil y seguro en la circulación de vehículos a motor. Texto consolidado. Artículo 5.
- Cámara de Comercio Internacional (ICC). Reglas Incoterms®.